Izvještaji
Dugotrajna imovina i AfA
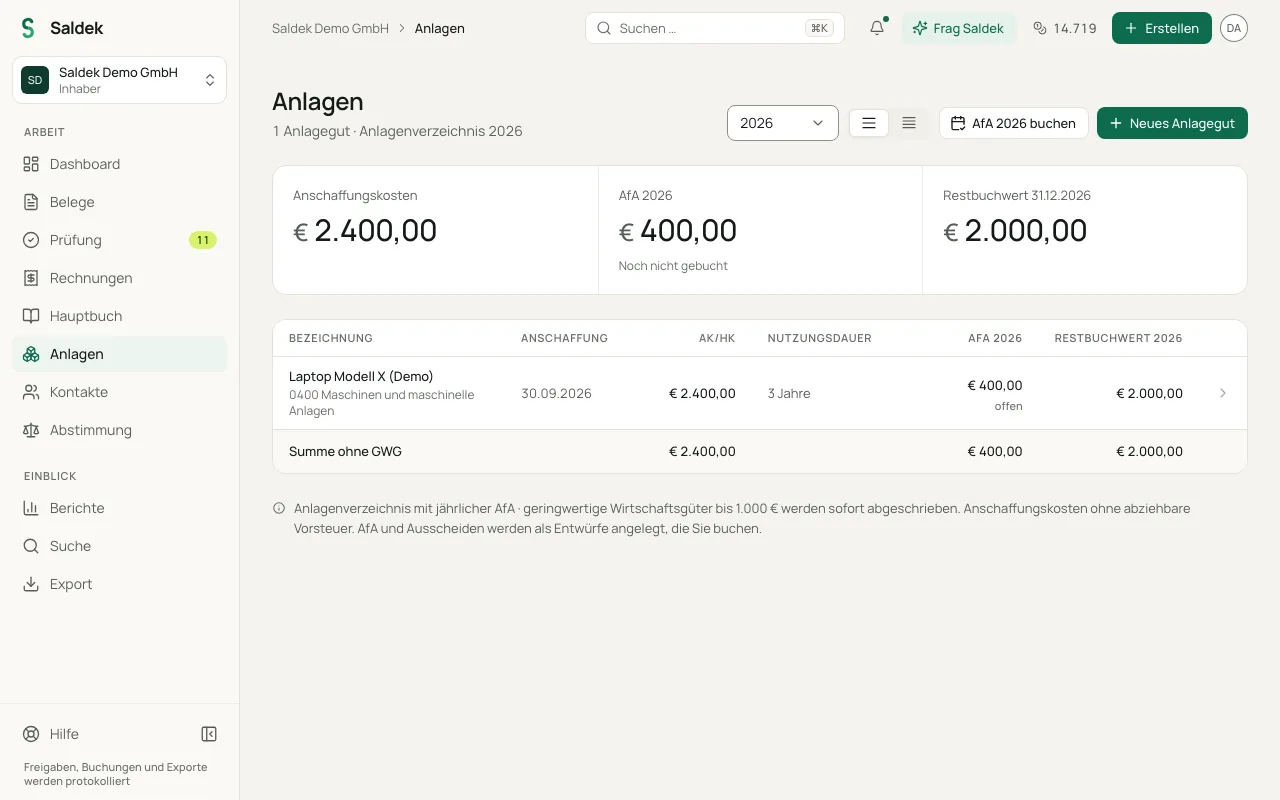
U odjeljku „Dugotrajna imovina“ upravljate imovinom svojeg poduzeća. Saldek izračunava godišnju linearnu AfA-u prema poreznim pravilima zemlje i priprema nacrte knjiženja za glavnu knjigu.
Pravila amortizacije i imovina male vrijednosti
- Linearna AfA: Imovina se amortizira u jednakim godišnjim iznosima tijekom utvrđenog vijeka uporabe.
- Imovina male vrijednosti (GWG): Imovinu čija je vrijednost unutar praga prikazanog u sustavu za tu zemlju možete u cijelosti otpisati u godini nabave.
- Austrija (pravilo pola godine): Ako se imovina stavi u uporabu nakon 30. lipnja, za prvu godinu uporabe obračunava se polovica godišnje AfA-e.
- Njemačka (mjesečni obračun AfA-e): U godini nabave amortizacija se obračunava razmjerno od mjeseca nabave, u skladu s § 7 Abs. 1 Satz 4 EStG.
- Osobni automobili: Sustav prikazuje osobnim automobilima propisani najkraći vijek uporabe.
- Skupni otpis nije dostupan: Saldek ne podržava skupni otpis prema § 6 Abs. 2a EStG.
- Mali poduzetnici: Budući da nemaju pravo na odbitak pretporeza, nabavna vrijednost uključuje bruto iznos.
Evidentiranje imovine i knjiženje AfA-e
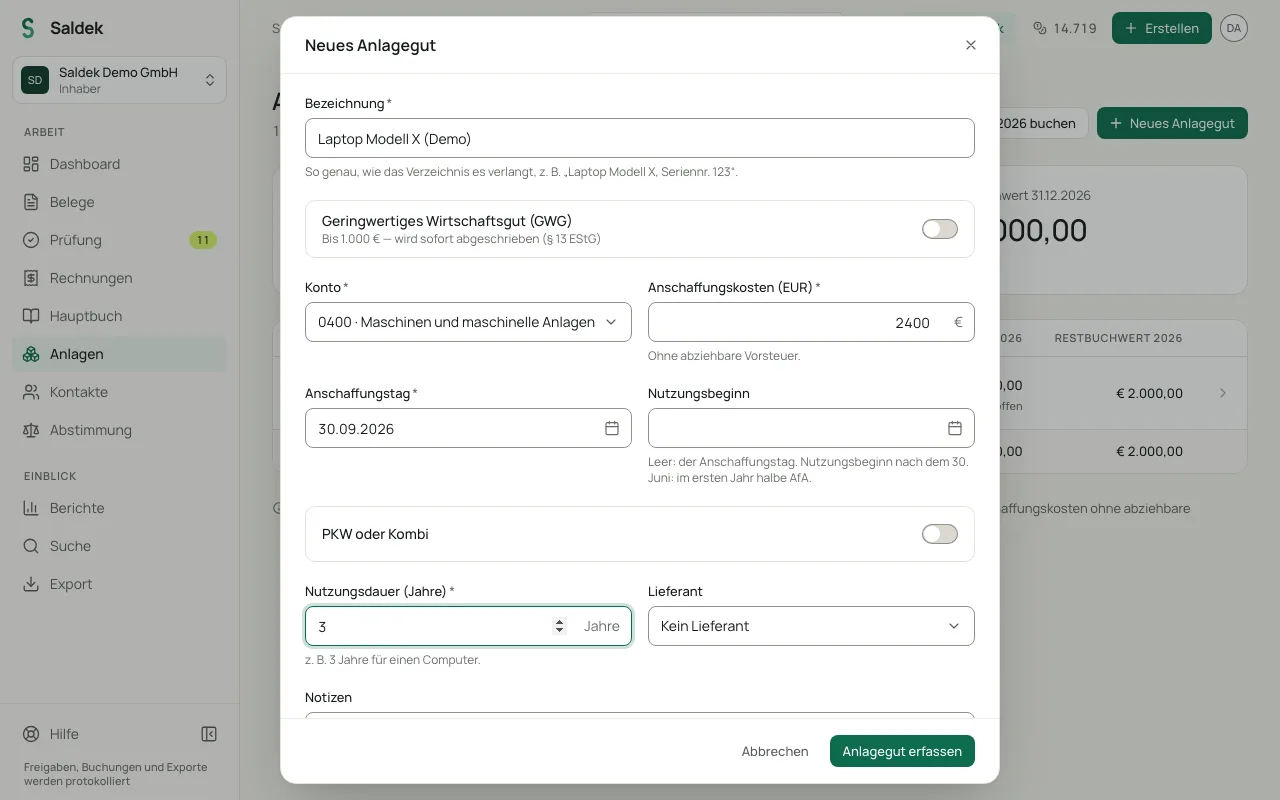
- U navigaciji otvorite „Dugotrajna imovina“, odaberite „Nova dugotrajna imovina“ i unesite točan naziv, nabavnu vrijednost i datum stavljanja u uporabu.
- Ako je vrijednost imovine niža od propisanog praga, po potrebi odaberite jednokratni otpis kao GWG.
- Odaberite godinu i u registru dugotrajne imovine kliknite „Proknjiži AfA-u za 2026.“. Oznaka gumba prikazuje odabranu godinu.
- Otvorite „Glavna knjiga“ ili „Pregled“ i odobrite izrađene nacrte AfA-e da bi knjiženja stupila na snagu.
Često postavljana pitanja
Tko može evidentirati imovinu i pokrenuti obračun AfA-e?
Imovinu mogu evidentirati, a obračun AfA-e pokrenuti osobe s računovodstvenom ulogom („Računovođa“ ili višom) te vlasnici.
Kako se obračunava amortizacija prijenosnog računala?
Ako je nabavna vrijednost unutar praga GWG-a prikazanog u sustavu, računalo možete u cijelosti otpisati u godini nabave. Ako je vrijednost viša, amortizira se linearno tijekom uobičajenog vijeka uporabe.
Što se događa kad se imovina rashoduje ili proda?
Evidentiranjem rashodovanja imovine stvaraju se nacrti knjiženja za otpis preostale knjigovodstvene vrijednosti. I te nacrte morate ručno odobriti prije knjiženja u glavnu knjigu.
Zadnje ažuriranje: