Informes
Activos fijos y amortización (AfA)
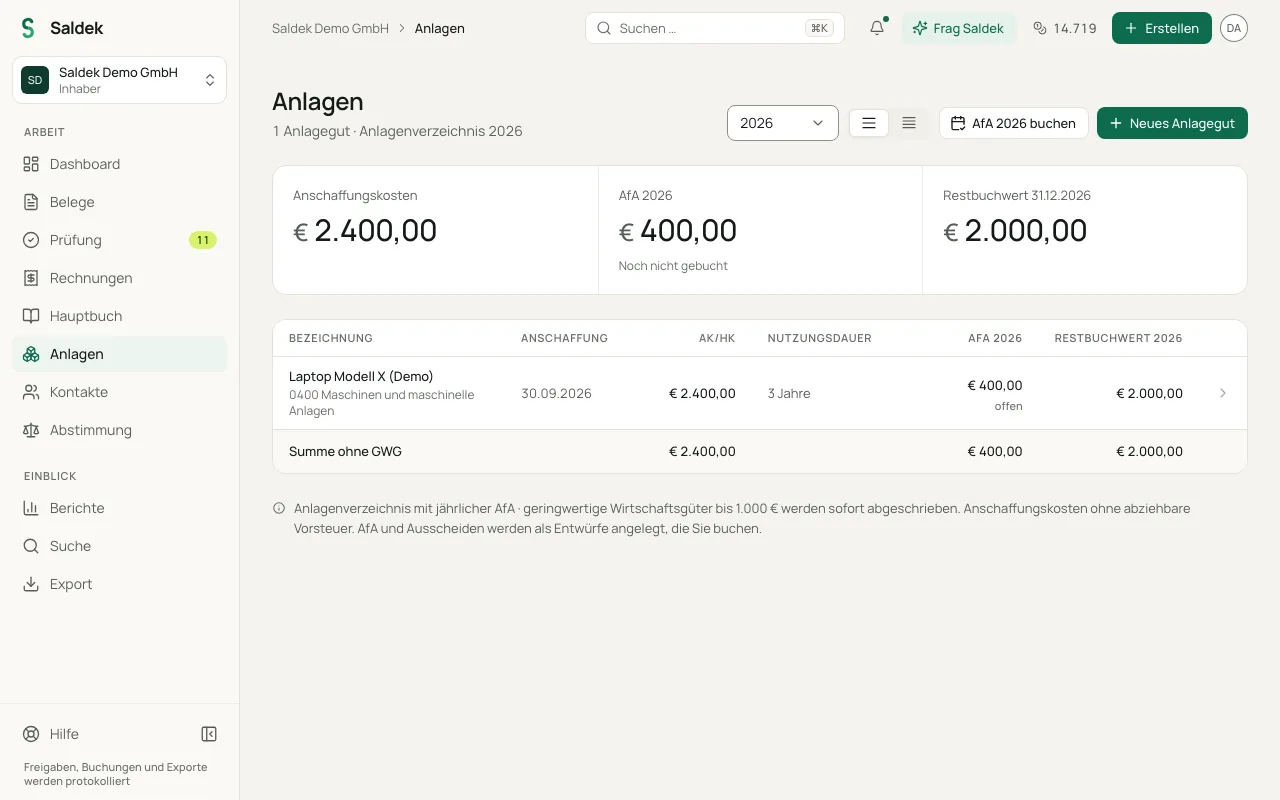
En «Activos fijos» puede gestionar los bienes de su empresa. Saldek calcula la amortización lineal anual (AfA) según la normativa fiscal de su país y prepara los borradores de asiento correspondientes para el «Libro mayor».
Reglas de amortización y bienes de escaso valor
- Amortización lineal: el coste se amortiza en cuotas anuales iguales durante la vida útil establecida.
- Bienes de escaso valor (GWG): los bienes cuyo importe no supera el límite que muestra el sistema para cada país pueden amortizarse por completo en el año de adquisición.
- Austria (regla del semestre): si el bien se pone en funcionamiento después del 30 de junio, se aplica la mitad de la amortización anual durante el primer año de uso.
- Alemania (cálculo mensual exacto): en el año de adquisición, la amortización se calcula proporcionalmente según el mes de adquisición, conforme al § 7 párr. 1 frase 4 EStG.
- Turismos: el sistema muestra un periodo mínimo de vida útil para los turismos.
- Sin partida colectiva: Saldek no ofrece la partida colectiva (Sammelposten) prevista en el § 6 párr. 2a EStG.
- Pequeñas empresas: como no se deduce el IVA soportado, se considera coste de adquisición el importe bruto.
Crear un activo y contabilizar su amortización
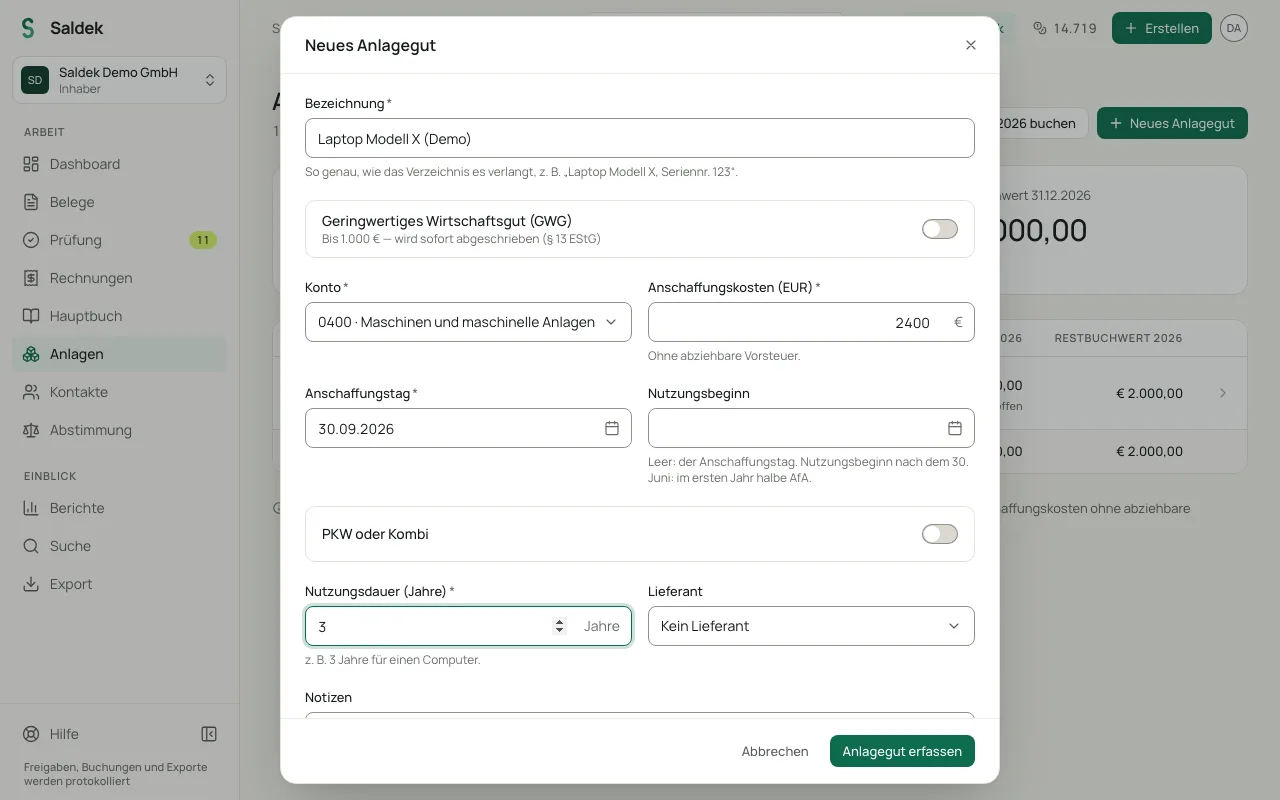
- Abra «Activos fijos» desde la navegación, seleccione «Nuevo activo» e introduzca la denominación exacta, el coste de adquisición y la fecha de puesta en funcionamiento.
- Si el bien no supera el límite aplicable, seleccione la opción de amortización inmediata como GWG, si corresponde.
- Seleccione el año y, en el registro de activos, pulse «Contabilizar amortización 2026». La etiqueta muestra el año seleccionado.
- Abra el «Libro mayor» o «Revisión» y apruebe los borradores de amortización para que los asientos se contabilicen.
Preguntas frecuentes
¿Quién puede crear activos e iniciar el cálculo de amortización?
Pueden registrar bienes e iniciar el cálculo de amortización las personas con el rol «Contable» o uno superior, así como quienes tengan el rol «Propietario».
¿Cómo se amortiza un ordenador portátil?
Si el coste de adquisición no supera el límite para GWG que muestra el sistema, puede amortizar el ordenador por completo como GWG en el año de adquisición. Si supera el límite, se amortiza linealmente durante su vida útil habitual en la empresa.
¿Qué ocurre si se da de baja o se vende un activo?
Al registrar la baja se generan borradores de asiento para eliminar el valor contable residual. También debe aprobar estos borradores manualmente antes de incorporarlos al «Libro mayor».
Última actualización: